コーストFIREを選んだ僕は、追加の積み立てをせず、今ある資産を老後に向けて運用しています。
だからこそ大切にしたいのが、試算では長期投資、実際にはタイミング投資、という状態にしないこと。
30年間運用する前提で計算したなら、その前提を自分の売買で崩さない。そのために、僕が守りたい3つのルールがあります。
この記事では、学童保育で働きながらコーストFIREを実践する僕が、投資先・投資する範囲・保有中の行動について大切にしていることを紹介します。
コーストFIREは、試算した後の行動が大切
コーストFIREは、今ある資産を運用し、追加の積み立てをしなくても将来の老後資金を用意できる見通しを立てる考え方です。今の生活費は、基本的に働いてまかないます。
たとえば老後まで30年あるなら、今の運用資産が30年後にどれくらいになるかを試算します。僕自身は、32歳から60歳までの28年間について、年3%を当時の自分なりに控えめな仮定として置きました。
これは年3%が安全に得られるという意味ではありません。具体的な試算は、こちらの記事で紹介しています。
追加の積み立てをせず、今ある資産の将来に期待する。そう決めたからこそ、計算上の運用方針と、実際の行動をそろえておきたいと思っています。
| 僕が守りたいルール | 決めておきたいこと |
|---|---|
| ① 低コストのインデックスファンドを軸にする | 何に投資するか |
| ② リスク許容度の範囲でフルインベストメントする | どこまで投資するか |
| ③ 相場を予想して余計な売買をしない | 投資した後、どう行動するか |
ルール① 低コストのインデックスファンドを軸にする
僕がコーストFIREの運用で軸にしたいのは、S&P500やオルカンのような、広く株式に分散する低コストのインデックスファンドです。
インデックスファンドは、対象とする指数の値動きへの連動を目指す商品です。手数料や運用上の差によって、指数とまったく同じ成績になるわけではありません。参考:米国SEC「Index Funds」
僕が大切にしたいのは、自分の銘柄選びや売買の腕前を、老後資金の前提にしないことです。
市場の長期的なリターンを参考に試算していても、実際には自分で選んだ少数の銘柄に投資していれば、その試算とは違う結果になる可能性があります。
将来の計画を立てるときに参考にする運用と、実際に続ける運用を、できるだけそろえておきたい。だから、僕はインデックスファンドを軸に考えています。
インデックスでも、対象となる市場や分散の範囲、コストは異なります。信託報酬などの保有中の費用は、運用で得られるリターンを押し下げます。だからこそ、その中身と費用を確認し、長く持ち続けられる低コストの商品を選びたいと考えています。
S&P500やオルカンを持つことが、コーストFIREの必須条件というわけではありません。ただ、僕は、長期のデータを確認できる市場の指数に沿って運用するほうが、試算の前提と実際の投資をそろえやすいと考えています。
自分の銘柄選びで当て続けることに期待するより、市場全体の成長に委ねたい。だから、低コストで広く分散したインデックスファンドを軸にしています。もちろん、過去の平均リターンが将来も再現されるとは限りません。
ルール② リスク許容度の範囲でフルインベストメントする
僕は、自分が取れるリスクを把握したうえで、できる範囲でフルインベストメントすることを心がけています。
ここでいうフルインベストメントは、リスク許容度の範囲で投資に回すと決めた資金を、買い時待ちで残さず運用に充てるという意味です。
そのために、現金を持つ目的を分けて考えます。
| 現金を置いておく目的 | 今回のルールでの考え方 |
|---|---|
| 生活費・近い将来の支出・急な出費に備える | 投資に回す範囲を決めるための備え |
| 投資できるお金を、暴落待ちで残しておく | 僕が避けたいタイミング判断 |
生活に必要なお金まで、すべて株式に入れるという意味ではありません。
「暴落したら買う」を、運用の前提にしない
たとえば、暴落時に追加投資するための資金を置いておくとします。
そのお金をもともと長期投資に回せると判断しているなら、僕の考えるフルインベストメントには、まだなっていません。「いつ買うか」という判断が残っているからです。
どこまで下がれば買うのか。下がらずに上がり続けたらどうするのか。そうした判断をしなくて済むように、最初に自分が投資できる範囲を考えておきたいんです。
暴落したときに買う余力を残すより、暴落しても続けられる範囲を先に決めておきたい。
タイミングを読まなくていいように、先にリスクを管理する。これが、僕の考えるフルインベストメントです。
続けられる範囲を、先に考える
リスク許容度を考えるときは、値下がりに耐えられる気持ちだけでなく、生活への影響も整理する必要があります。
- 近いうちに使うお金まで投資に回していないか。
- 収入が減ったり、急な支出が発生したりしても対応できるか。
- 資産が大きく下がった状態でも、その投資額で続けられるか。
自分が続けられる投資額を決めたら、その範囲で運用する。②で決めておきたいのは、この資金の置き方です。
ルール③ 相場を予想して余計な売買をしない
投資先と投資する範囲を決めた後は、相場の予想で売買を繰り返さないようにしたいと考えています。
下がりそうだから、いったん売る。落ち着いたら買い直す。
そうすると、「いつ売るか」に加えて「いつ戻るか」も判断することになります。その間に大きく上がれば、上昇を取り逃がす可能性があります。
大きく上がる日を逃すと、結果はどう変わるか
いわゆる「稲妻が輝く瞬間を逃さない」という話は、この判断の難しさを考える参考になります。
Vanguardは、1988〜2024年にS&P500へ10万米ドルを投資した仮定で、上昇率の高かった日を逃した場合を比較しています。
金額の違いをイメージしやすいように、元の資料の増加倍率を「元本100万円」に当てはめてみました。為替変動を反映した円建ての運用実績ではなく、同じ倍率で増えた場合の金額例です。
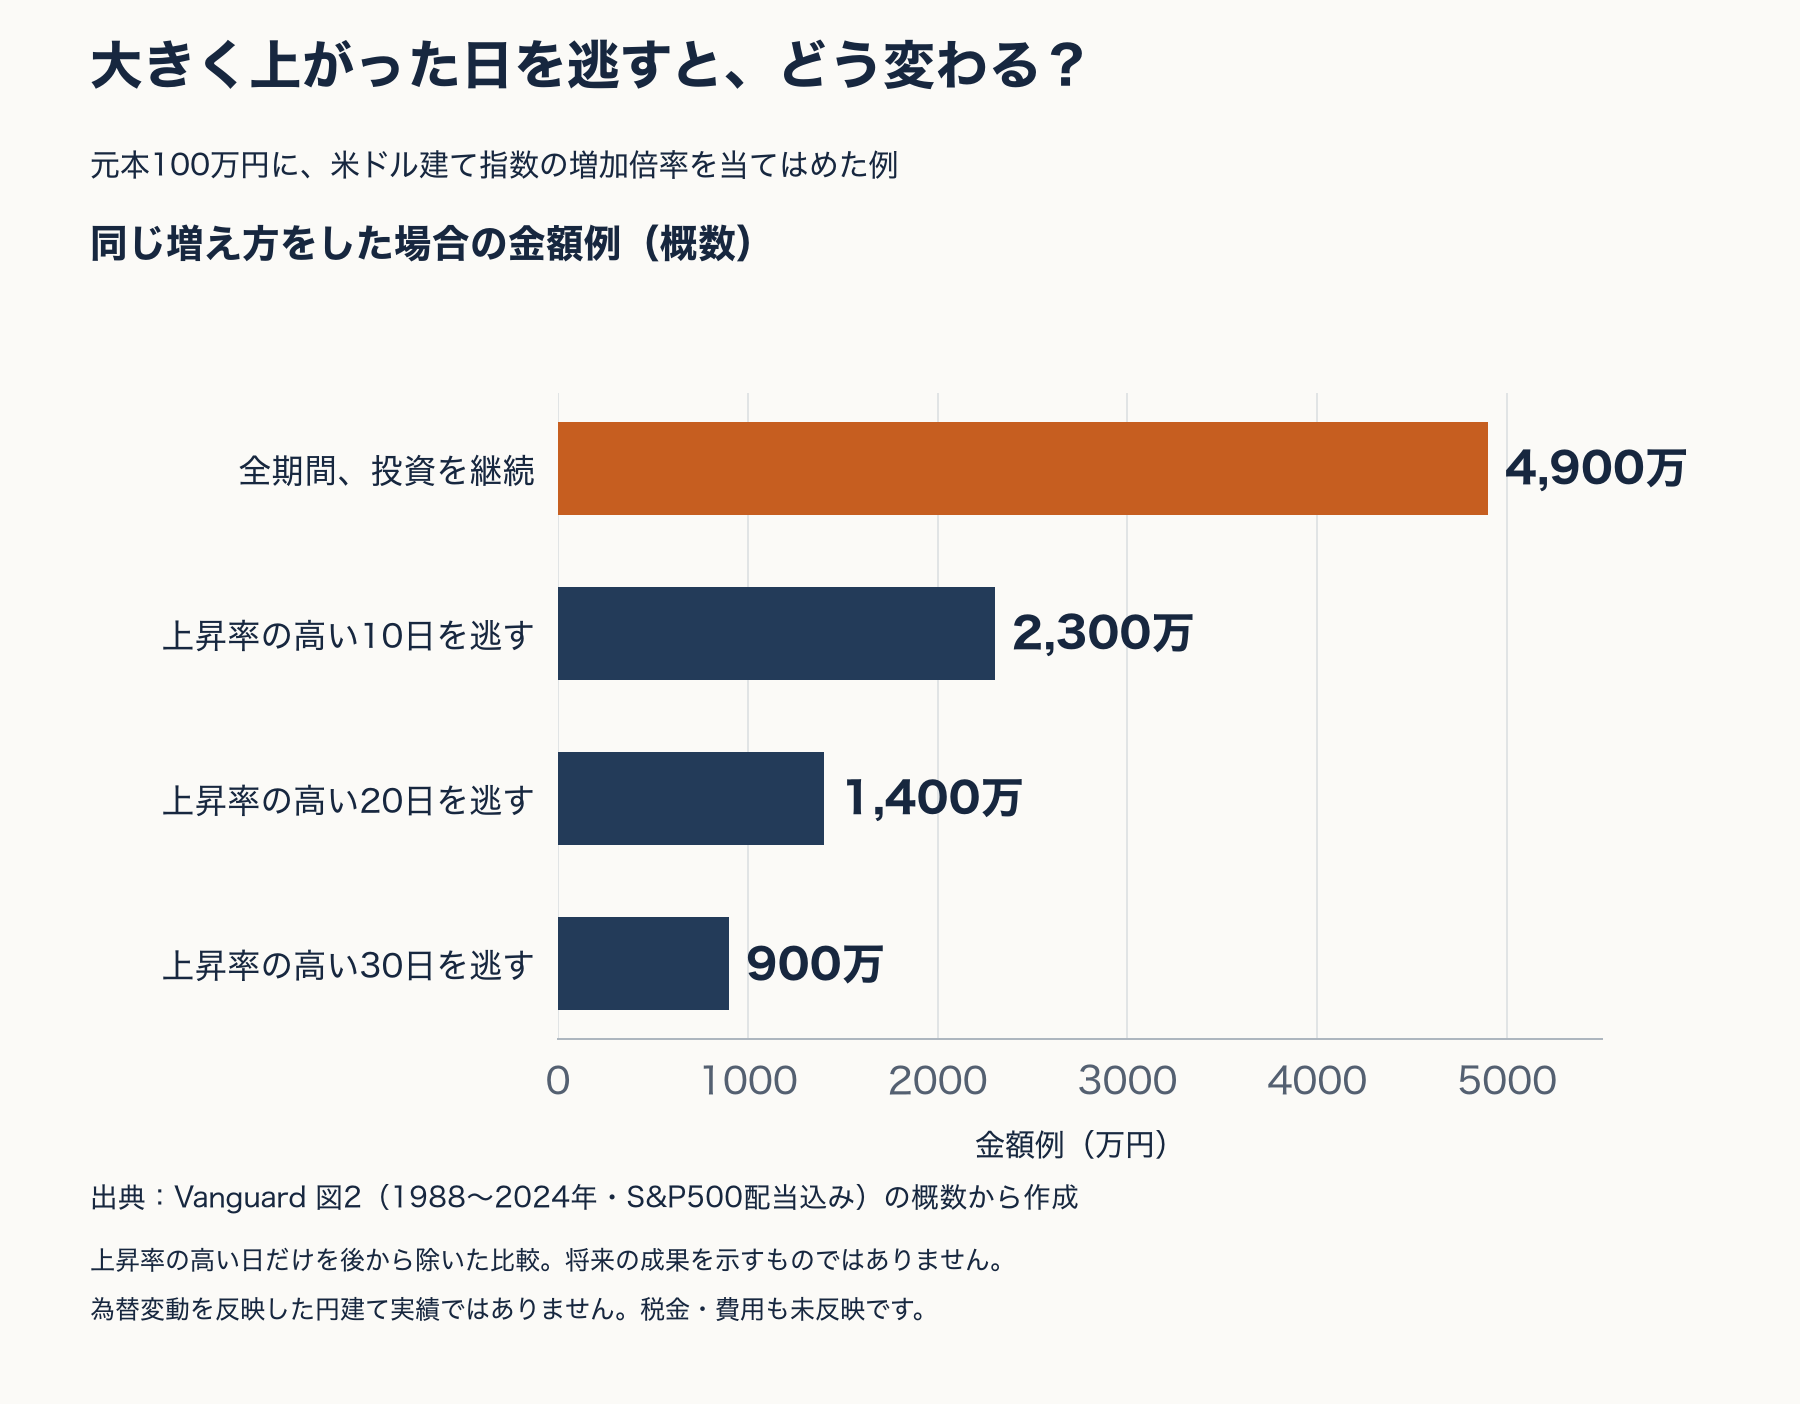
出典:Vanguard「Staying the course does not mean “set it and forget it”」図2。原資料はS&P500の配当込み・米ドル建ての指数比較です。元本10万米ドルに対する期末の概数490万・230万・140万・90万米ドルから、49倍・23倍・14倍・9倍と計算しました。図はこの倍率を100万円に当てはめたもので、日本の投資信託の税金・費用・為替を反映した受取額ではありません。
同資料では、急騰日と急落日が近接する傾向も紹介されています。下落を避けようとして市場から離れると、その近くにある上昇も逃す可能性があります。
この図は、後から上昇率の高い日だけを除いた比較です。売買する人全員の結果や、将来の運用成果を示すものではありません。
僕がここから大切にしたいのは、上がる日を当てにいかなくても済むように、自分が続けられる範囲で市場に居続けることです。
「余計なことをしない」と、必要な見直しは分ける
長期運用を続けると決めても、老後まで家計や生活が同じとは限りません。
収入や支出が変わったとき、想定した資産の見通しから大きくずれたときには、計画を確認する必要があります。必要に応じて、働き方・支出・積み立ての再開なども考えることになります。
こうした生活や計画に沿った見直しまで、「余計なこと」に含めるつもりはありません。
また、値動きによって資産配分が事前に決めた範囲から外れた場合に、その配分へ戻す調整も、相場予想による売買とは目的が異なります。
相場の予想で方針を変えることと、自分の暮らしに合わせて方針を見直すことを、分けて考えたいと思っています。
この3つのルールを守って、今の暮らしを大切にしたい
僕が守りたいのは、この3つです。
- 低コストのインデックスファンドを軸にして、自分の投資の腕前を老後の前提にしない。
- リスク許容度を把握し、その範囲でフルインベストメントする。
- 相場を予想して余計な売買をせず、運用を続ける。
ルールを守っても、過去と同じリターンや将来の資産額が保証されるわけではありません。それでも、自分の余計な判断で計画を崩すことは避けたいと思っています。
そして、働いて得た収入は、できるだけ今の暮らしに使い切りたい。
最初は、お金を使うことに慣れませんでした。旅行代も投資に回したほうがいいのではないか、と考えることがありました。でも、少しずつ使うことに慣れ、家族の思い出が増えていく感覚を持つようになりました。
その変化は、こちらの記事で紹介しています。
収入を使い切ること自体が、コーストFIREの条件ではありません。これは、僕自身が選びたい暮らしです。
せっかく「今を大切にする」と決めたのだから、その選択を生活にも反映したい。そのために、老後に向けた運用では余計なことをしない。
 りょんす
自分の場合を考えるなら、「何に投資するか」「生活用に残すお金と投資に回す範囲」「どんなときに計画を見直すか」を、一度書き出してみてください。
この3つのルールは、今を大切にするために守りたいルールです。