「今年はオルカンを上回った」「インデックスより高い利回りで運用できた」。
SNSでそんな投稿を見ると、インデックス投資を続けていても、少し心が揺れることはありませんか。
僕も以前は、個別株や信用取引をしていました。だから、高い利回りを目指す気持ちは分かります。
ただ、運用成績を見るときに、僕が一緒に確認したいことがあります。
 りょんす
その利回りは、持っているお金のうち、いくらを運用して出したものなのか。
運用口座では高い利回りを出していても、口座の外に大きな待機資金があれば、現金を含めた資産全体の増え方は違ってきます。
この記事では、僕が現金を厚く持っていた経験と、同じ1,000万円から始める仮想例を通じて、利回りだけでは見えない違いを考えます。
この記事の目次
利回り15%でも、10%の人より増えた金額が少ない?僕の待機資金は、運用口座の成績には出てこなかった14年間、毎年5ポイント上回っても届かない仮想例現金を持つことにも、役割がある高い利回りより、自分が続けられる運用を選びたい利回り15%でも、10%の人より増えた金額が少ない?
まずは、1年間だけのシンプルな例です。
AさんとBさんが、それぞれ比較対象となる金融資産を1,000万円持っているとします。生活防衛資金や近いうちに使うお金は、この比較とは別枠です。
Aさんは1,000万円を世界株のインデックスで運用。Bさんは500万円を運用し、残りの500万円は買い時や損失への備えとして現金で持っています。追加の入出金はなく、税金・費用・現金の利息は考えません。
仮に、Aさんの運用部分が10%、Bさんの運用部分が15%増えたら、こうなります。
| 比べること | Aさん:全額を運用 | Bさん:半分を現金で保有 |
|---|---|---|
| 運用に回す元本 | 1,000万円 | 500万円 |
| 残す現金 | 0円 | 500万円 |
| 運用部分の利回り | 10% | 15% |
| 増えた金額 | 100万円 | 75万円 |
| 1年後の資産合計 | 1,100万円 | 1,075万円 |
| 現金を含めた全体の増加率 | 10% | 7.5% |
利回りではBさんが5ポイント上回っています。それでも、増えた金額はAさんの方が25万円多くなります。
計算は、Aさんが「1,000万円×10%」、Bさんが「500万円×15%」。同じ1,000万円でも、運用に回した金額が違うからです。
「何%増えたか」を比べるなら、その分母にどのお金が含まれているかも見たい。 これが、この記事で伝えたいことです。
もちろん、AさんとBさんは同じリスクを取っているわけではありません。現金は、値下がりへの備えにもなります。これは運用の腕前を公平に競う例ではなく、資金配分によって結果が変わることを示す例です。
僕の待機資金は、運用口座の成績には出てこなかった
僕がこの違いを気にするのは、自分にも待機資金を厚く持っていた時期があるからです。
信用取引をしていた頃は、損切りへの不安から、現金を厚く持っていました。
個別株では、「もっと下がったら買い増そう」と考えて、待機資金を残していました。
その現金は、僕にとって安心のためのお金でもありました。一方で、相場が上がっている間、その資金は上昇に参加していませんでした。
口座の中だけを見て「何%増えた」と考えると、口座の外に残した現金が見えなくなります。
僕が振り返りたいのは、運用口座だけの成績ではなく、待機資金も含めて、自分のお金がどう増減したかです。
今はインデックス1本で運用しています。少なくとも、下落を待つための現金や、信用取引の損失へ備えるための現金は、必要だと感じなくなりました。
必要な生活用のお金まで投資に回す、という意味ではありません。僕にとっては、運用方法を変えたことで、買い時や損失を気にして待機させる必要が小さくなった、という変化です。
14年間、毎年5ポイント上回っても届かない仮想例
1年の違いが長く続くと、どうなるのでしょうか。
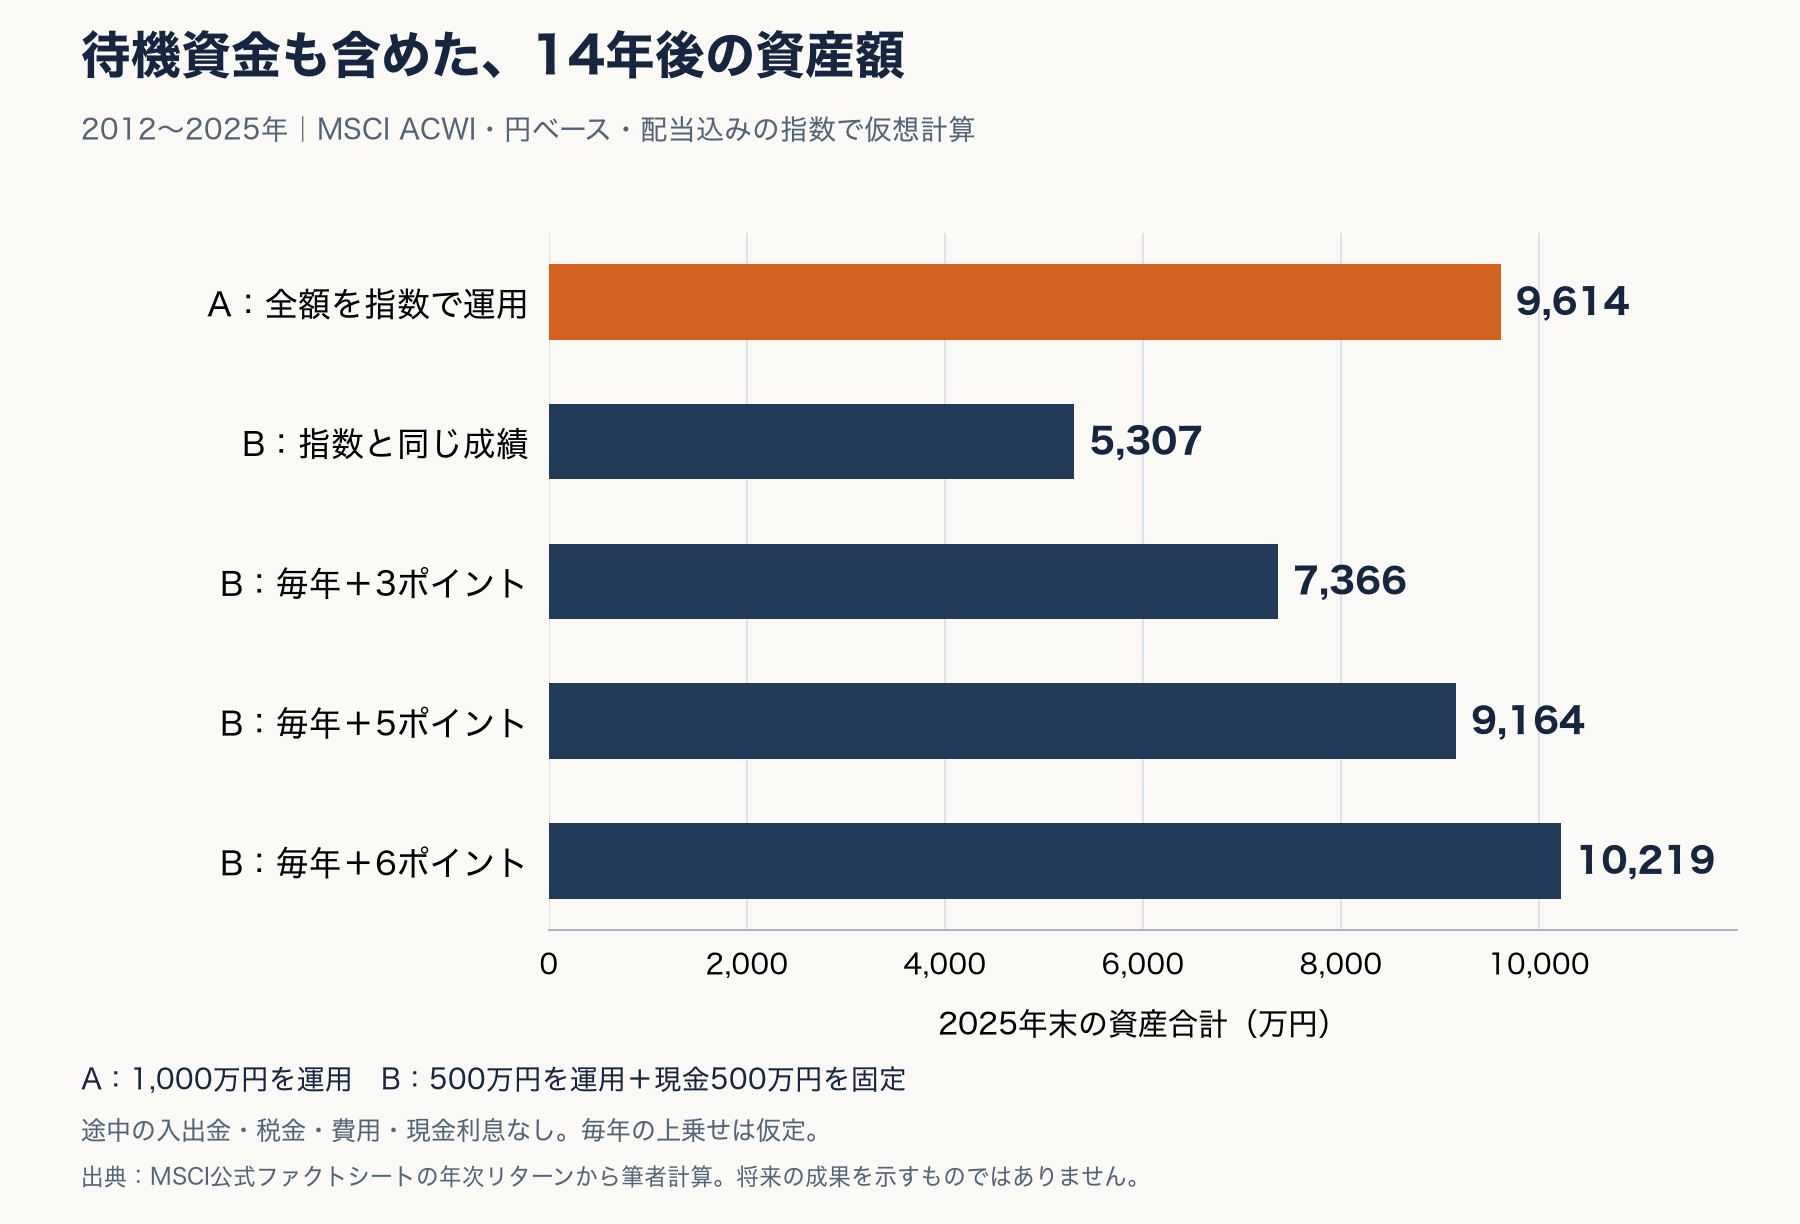
MSCI公式資料に掲載された、世界株式指数「MSCI ACWI」の2012〜2025年の年次リターンを使って計算しました。円ベース・配当込みのグロスリターンです。投資信託そのものの実際の運用成績ではありません。
比較の条件は次のとおりです。
- スタート時の金融資産は、どちらも1,000万円。
- Aさんは1,000万円を指数の年次リターンどおり運用。
- Bさんは500万円を運用し、現金500万円は14年間そのまま保有。
- Bさんの運用部分は、毎年の指数リターンを0・3・5・6ポイント上回る4ケースを計算。
- 運用益は再投資。途中の入出金、現金の利息、税金、運用・売買費用は含めない。
Bさんの現金比率を毎年50%へ戻す計算ではありません。現金は500万円に固定し、運用部分だけが増減します。
「5ポイント上回る」とは、指数が10%の年なら15%、指数が−6%の年なら−1%になるという仮定です。毎年上回れる投資家が実際にいると示すものではありません。
| ケース | 2025年末の資産合計 |
|---|---|
| A:1,000万円を指数どおり運用 | 約9,614万円 |
| B:500万円を指数どおり運用+現金500万円 | 約5,307万円 |
| B:運用部分が毎年3ポイント上回る+現金500万円 | 約7,366万円 |
| B:運用部分が毎年5ポイント上回る+現金500万円 | 約9,164万円 |
| B:運用部分が毎年6ポイント上回る+現金500万円 | 約1億219万円 |
出典:MSCI ACWI Index(JPY)公式ファクトシートの年次リターンから筆者計算。2026年9月30日版を2026年10月11日に確認。掲載値は小数点以下2桁の年次リターンを使用し、金額を万円単位に丸めています。
この期間・条件では、Bさんが毎年5ポイント上回り続けても、Aさんには届きません。並ぶために必要な上乗せは、毎年約5.44ポイントでした。
僕がここで注目したいのは、高い利回りを出す難しさだけではありません。運用していないお金の存在が、長い時間の中で結果に影響するという点です。
計算方法と年次リターンを見る
Aの最終額は「1,000万円×各年の(1+リターン)の積」。Bは「現金500万円+500万円×各年の(1+リターン+上乗せ幅)の積」です。毎年5ポイントなら、上乗せ幅に0.05を入れます。
使用した年次リターン(%):2012年31.26、2013年50.05、2014年19.44、2015年−1.51、2016年5.18、2017年20.37、2018年−11.30、2019年26.09、2020年10.99、2021年32.77、2022年−6.00、2023年31.22、2024年31.56、2025年22.55。
現金を持つことにも、役割がある
ここまでの計算を見ると、「現金を残すほど損だ」と感じるかもしれません。ただ、この14年間は、円ベースの世界株が大きく上昇した期間でした。
仮に、運用部分がどちらも1年間で10%下がるなら、Aさんの減少は100万円、Bさんの減少は50万円です。Bさんが現金を持つことには、資産全体の下落を抑える役割があります。
個別株や信用取引の値動きはインデックスと同じではないので、実際のリスクが単純に半分になるという意味でもありません。
また、先ほどの計算でも、Bさんが毎年6ポイント上回るケースでは、Aさんを超えています。
インデックスが必ず勝つのではなく、利回りと資金配分を一緒に見ないと、自分の運用を評価できない。 僕はそう考えています。
生活防衛資金や使う時期が決まっているお金には、別の役割があります。そうした現金を、すべて「機会損失」と呼びたいわけではありません。
高い利回りより、自分が続けられる運用を選びたい
僕はコーストFIREを選び、今ある資産を老後に向けて運用しています。
その前提を支えるために大切にしているのが、リスク許容度を把握し、投資に回すと決めた資金を、買い時待ちで残さず運用することです。
運用すると決めたお金を、市場に置き続けられる方法を選ぶ。僕には、インデックス投資がその方法でした。
投資先や、運用を続けるためのルールは、こちらの記事にまとめています。
 あわせて読みたいコーストFIREで僕が守りたい3つのルール記事を読む →
他の人の高い利回りに心が揺れたら、次の3つを一緒に見てみてください。
- その利回りは、いくらを運用して出したものか。
- 待機資金も含めると、資産全体はいくら増減したか。
- 値下がりしたときも、自分はその運用を続けられるか。
途中でお金を追加したり引き出したりした場合は、その影響も分けて考える必要があります。今回の例は、運用方法と資金配分の違いを見るため、入出金なしにそろえています。
僕が個別株と信用取引からインデックス1本へ変えて手放せたのは、銘柄選びだけではありません。損失を気にして現金を厚く持つことや、下落を待って資金を残すことも減りました。
りょんす高い利回りを競う前に、自分が無理なく運用を続けられる形をつくりたい。
待機資金まで含めて考えることは、そのために僕が大切にしたい視点です。